
新闻资讯
公司动态
8月大宗商品价格指数止跌反弹,后期或仍有上涨空间
发布时间:
2026-09-05 00:00
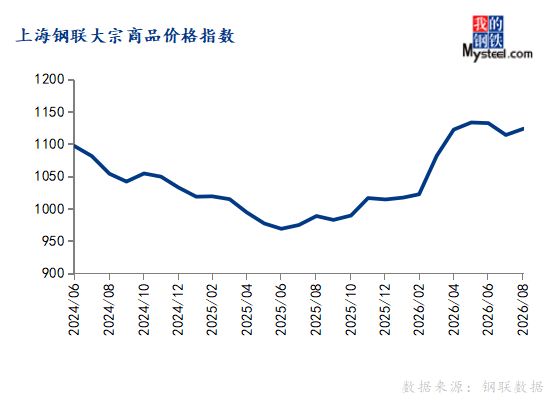
2026年8月份,上海钢联中国大宗商品价格指数(MyBCIC)终值为1123.34,环比上涨0.86%,呈现止跌反弹态势;同比上涨13.65%,增幅较上月有所收窄。
宏观分析:
国际方面,美国7月个人消费支出(PCE)物价指数环比上涨0.2%,高于市场预期的0.1%,同比增幅维持在3.7%。随着美伊冲突加剧,国际油价走高,引发市场对通胀的担忧,市场对美联储的加息预期升温,9月2日美国10年期国债收益率攀升至4.816%,为2023年末以来的最高水平。美联储将于9月15日至16日召开下一次政策会议,9月11日公布的8月消费者价格指数(CPI)及即将公布的生产者价格指数(PPI)将成为判断是否加息的重要依据。
国内方面,2026年8月份,中国制造业PMI为49.8%,较上月上升0.6个百分点;中国建筑业商务活动指数为46.9%,比上月下降0.1个百分点。8月制造业供需均进入扩张区间,而建筑业施工进度放缓,主要受多地高温强降雨天气影响。后期我国财政金融一揽子政策将进一步发力,加快财政支出和债券资金使用进度,加快推进新型政策性金融工具投放,有力推进“两重”建设和“两新”工作,加快推进“六张网”规划建设等。随着9月开工季到来,预期需求将逐步好转。
细分行业情况:
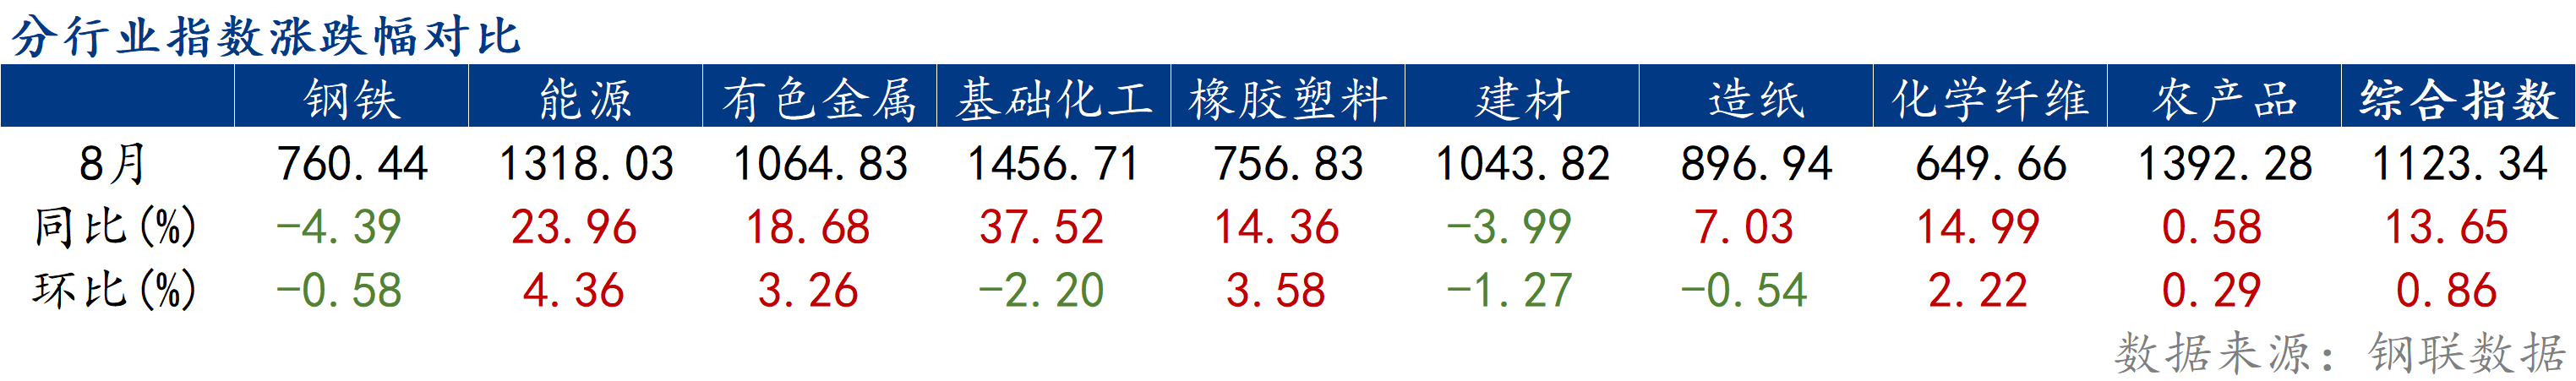
环比来看,8月份能源、有色金属、橡胶塑料、化学纤维、农产品5个行业价格指数上涨,钢铁、基础化工、建材、造纸4个行业价格指数下跌。
同比来看,8月份能源、有色金属、基础化工、橡胶塑料、造纸、化学纤维、农产品7个行业价格指数上涨,钢铁、建材2个行业价格指数下跌。
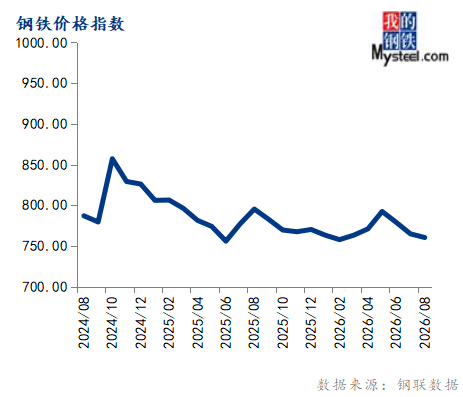
8月份钢铁价格指数为760.44,环比下跌0.58%,同比下跌4.39%。
2026年8月,钢材价格先跌后涨,多数品种均价小跌。其中,螺纹月均价格跌1.6%,热卷跌0.9%,中厚板小涨0.1%,冷轧跌0.2%。原料价格先跌后涨。截至8月25日,焦煤月均价涨5.6%,焦炭月均价跌5.8%,铁矿石月均价跌2.2%。
随着9月进入施工旺季,建筑钢季节性回升,制造业用钢维持一定韧性,钢材需求有望逐步回暖,库存压力逐渐缓解,加之成本抬升,预计钢材价格偏强运行。
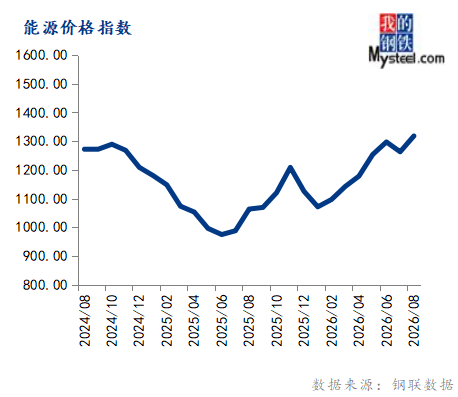
8月份能源价格指数为1318.03,环比上涨4.36%,同比上涨23.96%。
2026年8月,山东独立炼厂成品油月均价格汽柴均涨,国六 92#汽油月均价格为 8597 元/吨,环比上涨 736 元/吨,涨幅 9.36%,国六 0#柴油月均价格为 7485 元/吨,环比上涨 751 元/吨,涨幅 11.15%,月内汽柴油价格均震荡上涨。美伊局势仍存较大的不稳定性,市场对中东局势前景持谨慎观望态度,国际原油供应风险延续。
8月炼焦煤市场涨势明显,中下旬价格加速冲高,炼焦煤价格中枢明显抬升。国内主产区供给延续低位叠加进口阶段性减量,供给端缺口显现,产业链库存低位下加剧炼焦煤的价格弹性。展望9月炼焦煤市场,炼焦煤强驱动仍然存在,供给复产边际弹性波动较小,但高价风险积聚,涨幅可能收窄若下游承接能力转弱,不排除竞拍市场会出现拉涨后小幅波动。
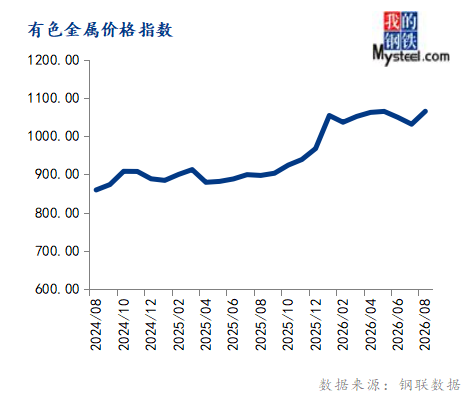
8月份有色金属价格指数为1064.83,环比上涨3.26%,同比上涨18.68%。
截至8月31日,上海钢联(Mysteel)监测数据显示,上海市场铜现货价格为109430元/吨,较2026年7月31日现货价格106040元/吨上涨3390元/吨,涨幅3.19%。
目前市场受台风登陆过境影响,大部分进口船期抵港时间受到不同程度延误,港口堵港现象仍相对严重,后续进口铜清关流入节奏存在滞后性以及不确定性,加之周内进口比价再度恶化,后续进口铜流入补充空间有限,且国内出口窗口再度打开,冶炼厂仍有陆续出口动作,因此国产货源同样维持到货偏少局面,加之“金九银十”传统消费旺季预期,近月合约Back结构月差仍有走扩空间,且现货升水同样将表现高位坚挺。
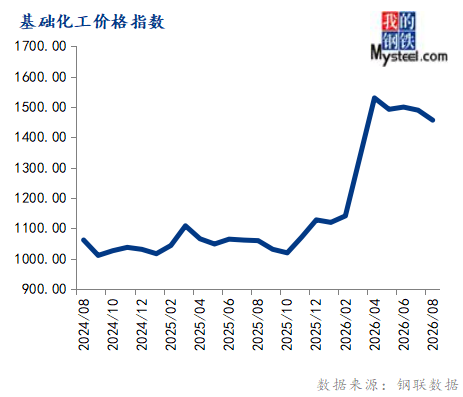
8月份基础化工价格指数为1456.71,环比下跌2.20%,同比上涨37.52%。
2026年8月,甲醇期货价格重心拉升,主要交易逻辑延续在中东局势。8月期货09、10合约盘中均最高拉升至3000元/吨以上,此轮涨势凶猛仅次于乙二醇产品。
9月国内甲醇市场供应端整体维持偏紧格局。国内多地甲醇装置仍处于阶段性检修状态,同时甲醇进口量保持理性可控水平,叠加港口库存持续稳步消化,市场货源供给整体偏紧。需求端支撑力度稳步回升,9月中下游企业陆续复工复产,节前备货采购需求积极释放,刚需对市场形成有效支撑。不过受8月国内甲醇价格大幅上涨、市场价位处于高位的影响,9月上旬甲醇现货市场大概率维持高位震荡行情。随着9月下旬前期检修装置集中复工复产,市场货源供应逐步宽松,叠加节后库存排库需求释放,甲醇现货价格预计在冲高后出现回落调整。
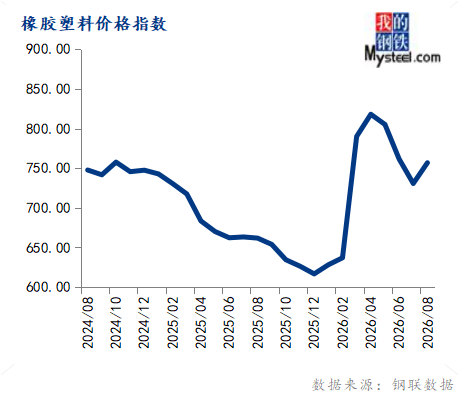
8月份橡胶塑料价格指数为756.83,环比上涨3.58%,同比上涨14.36%。
2026年8月,天然橡胶价格呈现震荡上行趋势。从价格来看,月内泰混均价16994元/吨,相比上月均价上涨346元/吨;全乳胶月均价17333元/吨,相比上月均价上涨291元/吨。
预计9月份天然橡胶价格天然橡胶价格维持震荡格局。9月份是主产区上量时间阶段,原材料价格在物候稳定情况下,相比8月份略有回调,成本支撑减弱,进口方面保持增长,预计8月份天胶进口量在46.9万吨,增加1.03万吨。青岛库存降库幅度相比8月有所放缓,终端市场9月份会受订单及原材料高位影响,生产会受到一定波及。
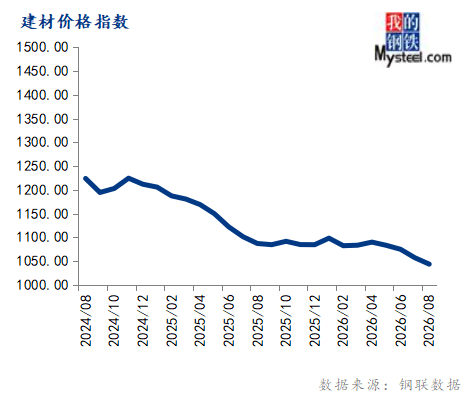
8月份建材价格指数为1043.82,环比下跌1.27%,同比下跌3.99%。
2026年8月,全国水泥市场整体呈现"需求低位徘徊、供给错峰收缩、成本高位支撑、价格低位磨底"的格局。展望9月,随着天气条件改善、专项债资金加速落地以及"六张网"基础设施建设推进,水泥需求环比有望改善,但在供需基本面尚未根本扭转的背景下,价格修复空间预计有限,行业仍将维持低位磨底格局。
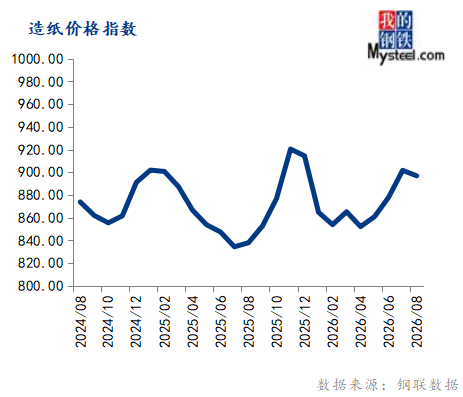
8月份造纸价格指数为896.94,环比下跌0.54%,同比上涨7.03%。
2026年8月国内瓦楞及箱板纸价格在成本高位支撑与终端需求疲弱的博弈中高位震荡。进入9月份,若中秋、国庆需求暂无明显增量,难以形成集中补库动力,纸企去库压力显现,叠加原料废旧黄板纸价格存下行预期,成本端支撑减弱,预计9月份国内瓦楞及箱板纸市场承压下行。
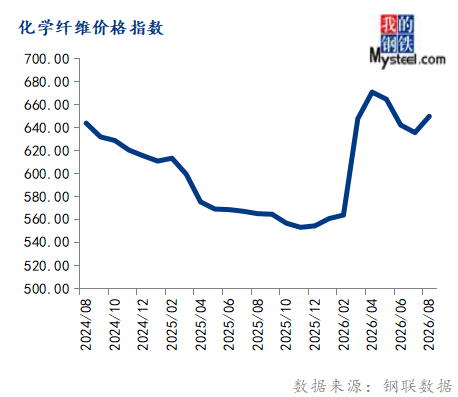
8月份化学纤维价格指数为649.66,环比上涨2.22%,同比上涨14.99%。
2026年8月,成本端支撑下,涤纶长丝市场成交稳步上扬。月内台风天气导致双原料现货流通紧俏,现货成交不断上扬,月中聚合成本涨至7300-7500元/吨,涤纶长丝现金流不断压缩,FDY、DTY现金流亏损,激发厂 商拉涨热情,而下游用户因担心后期采购成本增加,集中补仓,涤纶长丝量价齐升,库存压力大幅减缓,月底尽管原料市场回落,涤纶长丝市场走势依旧坚挺,月均价环比、同比不同程度收涨。
整体来看,9月份国内涤纶长丝市场需求驱动下或稳中上扬。成本端波动不大,仍有一定利好支撑,涤纶长丝目前现金流维持相对高点,企业仍有修复利润的预期,而终端订单预期下达,需求回暖,给予市场进一步支撑,涤纶长丝市场成交重心或继续上探,成交均价预计8450-8700元/吨。
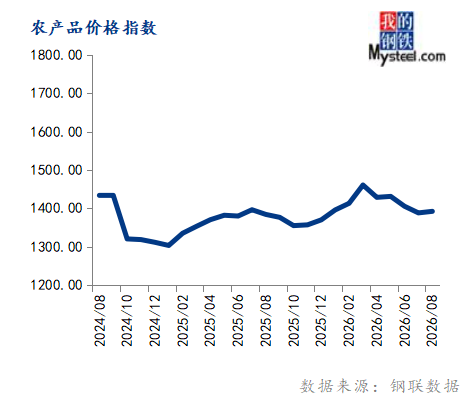
8月份农产品价格指数为1392.28,环比上涨0.29%,同比上涨0.58%。
2026年8月,国内豆粕现货价格大幅抬升。截至8月31日,沿海区域市场价格在3190-3240元/吨,环比上涨160-250元/吨。
国内豆粕期货M01合约9月预计跟随成本端延续偏强运行,但上行空间受制于国内宽松基本面。成本端,美豆定产博弈带来的进口成本上移为内盘提供核心驱动,且盘面估值仍处历史中低位,对利多消息反应敏感,长期仍以偏强对待。但国内供应压力显著制约上涨弹性,9月大豆到港虽环比回落,港口库存却仍处同期历史高位,油厂开机保持较高水平,豆粕库存超百万吨的累库格局难以快速逆转。现货一口价方面,受制于高库存、油厂催提压力以及下游养殖利润亏损导致的谨慎采购心态,现货跟涨动能不足,预计9月现货一口价整体维持震荡走势,价格重心伴随盘面有所上移但幅度有限,沿海地区运行区间参考3150-3350元/吨。
宏观指标预测:根据历史数据观察,MyBCIC的变化一般会领先PPI 1-2个月,尤其是在拐点的变化上,甚至比PPI更为敏感,而PPI与CPI非食品价格走势相关性又比较高,对于国民经济运行情况能够提供预测与警示。
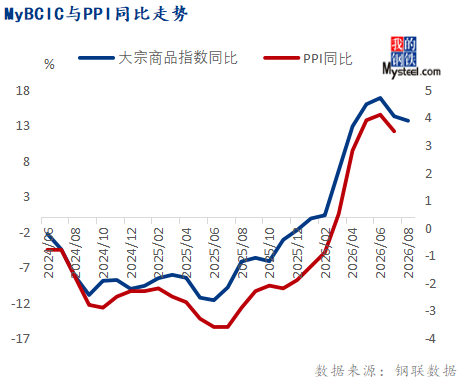
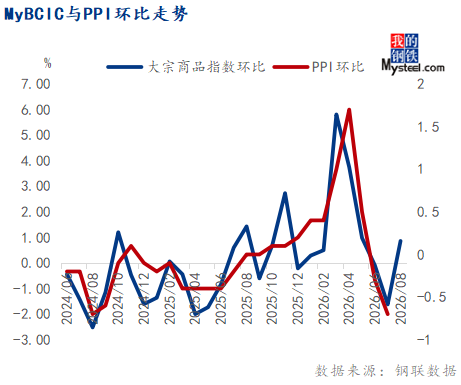
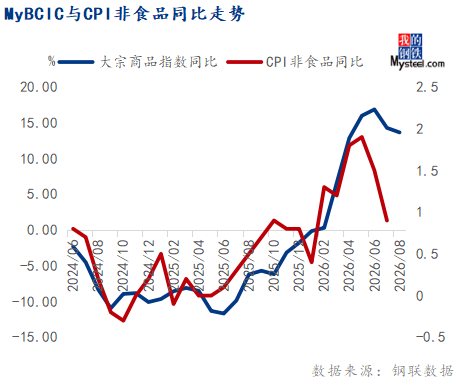
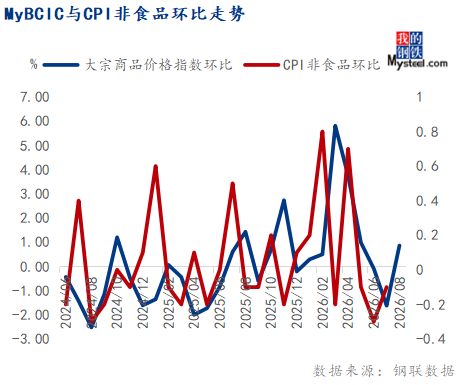
随着高温多雨天气消退,9月进入传统施工旺季。同时,财政支出和债券资金使用进度将加快,2026年首批新型政策性金融工具开始投放,重大工程及"六张网"基础设施建设加快推进,国内需求有望逐步回暖,9月大宗商品价格指数或震荡偏强运行。
联系我们
联系电话:
010-85763166 85763966
022-28110588 28110688
天津市静海区蔡公庄镇工业园区内中心路16号
电 话:022-68568670 68568671
传 真:022-68568527

微信公众号